发布日期:2026-10-21 10:36 点击次数:162
炒股就看金麒麟分析师研报,泰斗,专科kai云体育app官方下载,实时,全面,助您挖掘后劲主题契机!
起头:北京商报
距离2026年不及半月,银行“开门红”构兵已全面打响。12月18日,北京商报记者隆重到,在外交平台上,“3年如期入款1.9%,20万元起”“入款就矗立品,想要的攥紧私我”“‘开门红’任务已下达,礼品备好等您来”等此类宣传语不时出现,利率和礼赠卖点成为银行东说念主揽储的主要战术。在这场年末冲刺中,城商行、农商行等场合银行全力冲锋、高频造势,国有大行则大批低调内敛,鲜有主动营销,“开门红”揽储的温差断然涌现。
场合银行冲刺“开门红”
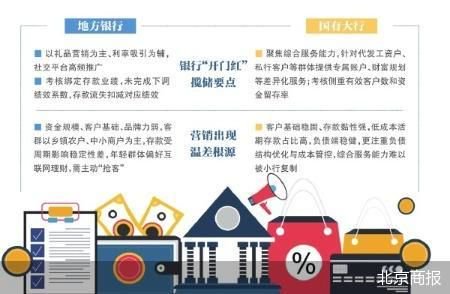
2026年“开门红”周期,以城商行、农商动作代表的场合银行转向“礼品营销为主、利率劝诱为辅”的揽储现象。
“2023年我行3年期定存利率能达到3.2%,其时毋庸怎样推礼品,只消把利率展示出来,就有不少储户主动来存大额入款,”在三线城市一家农商行职责多年的客户司理李明(假名)深有咨嗟地说,但跟着利率商场化矫正连接深远、金融机构复旧实体经济力度增强,银行入款利率参加下行通说念。
李明提供的最新利率表娇傲,面前他所在的银行整存整取如期入款1年期利率1.9%、2年期2.3%、3年期2.85%、5年期2.9%。“这个利率水平在土产货中小银行中还是算是中等偏上,但和2023年比拟差距彰着,很难再靠利率酿成十足上风。”李明直言,在利率不占优的情况下,只可靠丰富的礼品来劝诱储户,与往年比拟,本年州里网点的营销力度远超城区,70%的礼品和东说念主力投向州里,并新增“存贷联动”策略,入款达标客户可优先请求低息商户筹画贷,兑现双向引流。
在外交平台上,不少银行客户司理也晒出明晰的积分换礼端正,米面油、品牌小家电等福利一应俱全,且明确标注“入款金额越高,礼品品级越优”的端正,以此刺激客户擢升入款额度。大开一家城商行客户司理的一又友圈,日均3条以上的入款家具实施信息密集发布,细化到每档位的积分换礼情况,并搭配明晰图文与私信预约结合,抢握每一位潜在客户的攻击感突显。
探员机制亦高度绑定入款事迹,北京商报记者了解到,有场合银行网点明确条目客户司理完成入款基础方向,若未完成,绩效扫数将下调0.2;逾额完成部分则可计提奖金。不外,淌若客户入款在6个月内流失,将扣减对应绩效的20%,以此确保入款安谧性。
谈及场合银行高调揽储,融360数字科技探求院高均分析师艾亚文指出,场合银行在资金领域、客户基础、品牌影响力等方面存在彰着短板,通过短期的隐性收益擢升入款家具劝诱力,匡助场合银行在与大行的竞争中争夺储蓄资源,这类营销技术也契合了部分储户对“升值收益”的偏好,在入款利率举座下行的趋势下,能够为储户带来超出票面利率的执行求教,擢升客户的入款意愿。
大行低调拼概括做事智商
与场合银行的“火力全开”酿成显著对比,国有大行2026年的“开门红”显得特出佛系,鲜少有国有大行客户司理主动推送入款家具信息,即便客户主动意想,回复也多为旧例先容现存利率,着实不提稀疏福利。
一家国有大行客户司理暗示,“面前我行整存整取如期入款利率为1年期1.1%、2年期1.2%、3年期1.55%,主要聚焦代发工资户、私行客户、对公优质客户、三方存管客户等群体,营销内容与往年分辨不大”。
探员机制上,国有大行更酷爱有用客户数和资金留存率。上述客户司理坦言:“以前利率商场化进程高时,高息是中枢握手,面前总行严控利率上浮幅度,单靠高息莫得竞争力。我行3年期大额存单利率1.55%,土产货中小银行能达到1.9%,客户常会直言‘利率不如小银行’。即便比拼礼品,疏通礼品下,客户仍会采用利率更高的一方,面前只消中老年客户对米面油这类礼品比较戒备,但举座劝诱力也大不如前。”
为何会出现营销温差?多位银行一线职工在受访时提到,根源在于客群结构与计谋定位的不同。场合银行主要做事州里农户、中小商户,入款受农时、筹画周期影响大,安谧性较弱。举例,农商行做事的商户资金随淡旺季波动剧烈,旺季回笼多,淡季支取不时,入款留存率容易受到影响。同期,年青群体多出门务工,留在土产货的也更倾向互联网管待,对传统入款风趣较低。因此,场合银行必须通过高调宣传、进村入户、集市摆摊等表情主动“抢客”。
而国有大行客户基础安谧、入款黏性强。一家一线城市国有大行客户司理先容称,“面前揽储策略已从‘价钱竞争’全面转向‘做事与信任竞争’,咱们不再拼利率、拼礼品,而是拼概括做事智商。比如,针对代发工资客户提供专属账户,还配套薪资管待、耗尽信贷绿色通说念;对私行客户,则定制涵盖税务盘算、子女老师、养老安排在内的概括钞票决策。这类做事场合银行难以复制,反而成为大行在低利率环境下的中枢竞争力”。
苏商银行特约探求员高政扬以为,国有大行欠债端更为恰当,资金成本更低、做事渠说念更广,客户黏性较强,低成本活期入款占比也相对较高,在资产端收益承压的布景下,或更多强调欠债结构优化与成本管控。而场合银行成本实力与品牌影响力相对有限,需通过高强度、高频次的营销步履保管业务领域与商场份额;同期,其欠债端高度依赖揽储,“开门红”生效磋磨到来年的资金基础,因此更依赖主动营销和提前冲刺。
从“拉入款”到筹画好客户
在利率连接下行、净息差收窄的行业布景下,银行揽储压力贬抑攀升。场合银行虽仍依赖高息与礼品等技术快速获客,但此类“资金搬运工”通常入款期限短、黏性弱、留存率低,不仅难以酿成安谧欠债基础,反而推高了全行业的欠债成本,加重筹画压力。
高强度营销背后,已隐敝诸多违纪乱象,为完成事迹方向,不少场合银行客户司理在公开宣传的“入款矗立品”等明码标价步履以外,还私行与储户议价,推相差款返现红包等隐形激勉,辩驳区俨然成为资金掮客与“个东说念主银主”的集散地。监管此前也屡次发文,条目银行机构措施入款营销动作,严禁给与返现、救济什物或购物卡等表情变相提高入款利率。
“依靠礼品营销、入款返现等高成本揽储技术领受入款,会加重其欠债端压力,”艾亚文指出,始终来看,跳出“高成本揽储”的内卷,银行还需要藏身自己定位挖掘脾气上风,通过优化业务结构、深耕细分商场、擢升做事质效构建中枢竞争力;并通过拓展中间业务、优化资产结构等表情来改善盈利水平。
高政扬也持相同观念,他暗示,高成本吸纳入款在短期内大致能匡助场合银行稳住业务领域,但淌若始终依赖这一现象,会进一步加重欠债端压力,压缩净息差空间,以至可能倒逼资产端承担更高风险以对冲成本压力。要开脱这种场合,要道在于走各异化竞争之路。需深耕土产货客群,围绕小微企业、农户、社区住户等细分群体,构建土产货生计与概括金融做事生态,增强客户黏性与入款安谧性,减少对高成本营销的依赖。提高结算、代发、场景金融等低成本入款的占比,强化资产欠债处分智商,同期确立脾气化钞票处分家具,拓展非息收入渠说念,开脱对存贷息差的单一依赖现象。借助数字化与雅致化处分技术,裁汰举座运营成本。
在受访经由中,多位银行一线从业者也大批以为,单纯追求入款领域的时期正在往时,一些场合银行已在逶迤策略。有城商行客户司理暗示,行内已明确“不打价钱战、不碰红线”的底线想维,转而聚焦土产货住户、小微企业的信得过金融需求,推出定制化入款或存贷联动家具;同期强化“东说念主”的做事上风,客户司理提供7×24小时反应、上门办理等柔性做事,并与土产货券商、保障、钞票公司等非银机构结合,构建“入款+管待+保障”的概括做事生态,以增强客户黏性,兑现从“拉入款”到“筹画客户”的计谋转型。
新浪声明:此音尘系转载悔改浪结合媒体,新浪网登载此文出于传递更多信息之办法,并不虞味着赞同其不雅点或证据其形容。著作内容仅供参考,不组成投资提倡。投资者据此操作,风险自担。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:高佳 kai云体育app官方下载